
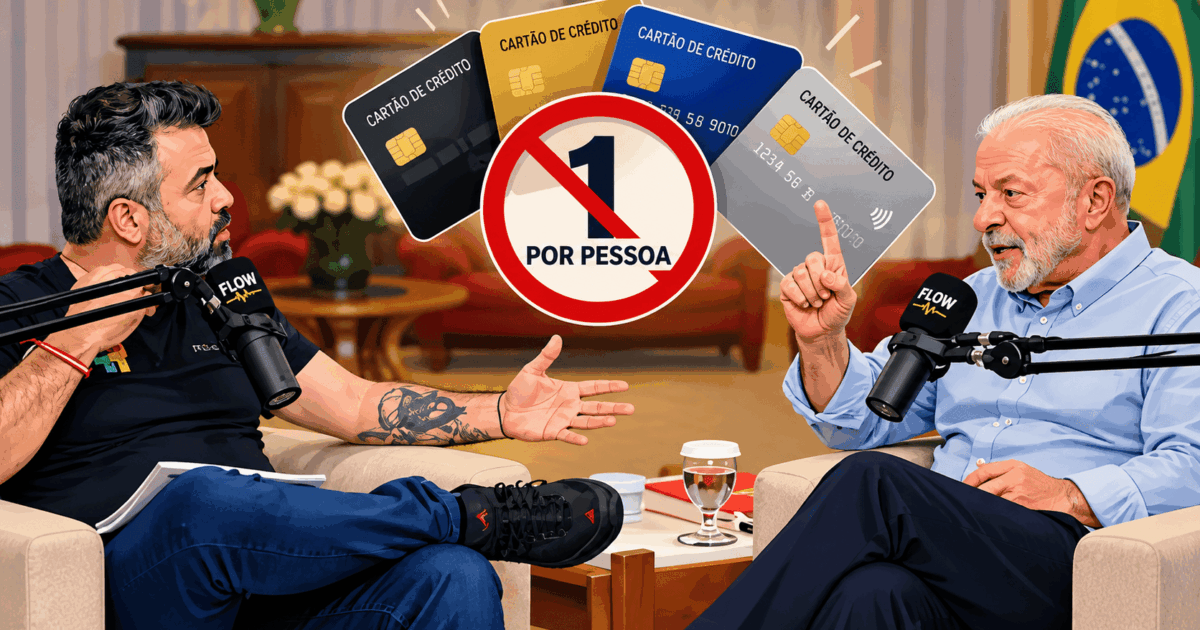
O presidente Luiz Inácio Lula da Silva afirmou que o governo discute com o Banco Central medidas para restringir a oferta de cartões de crédito e chegou a defender, inicialmente, que os bancos não pudessem oferecer mais de um cartão por pessoa.
A declaração foi feita em entrevista ao Flow Podcast, em meio ao avanço do endividamento das famílias brasileiras. Depois da repercussão, Lula esclareceu que cada cidadão deve ter liberdade para possuir quantos cartões quiser e afirmou que sua intenção é combater o envio de cartões não solicitados e os juros considerados abusivos.
A discussão ocorre justamente quando os números do Banco Central mostram que o problema do crédito continua pressionando o orçamento das famílias. Em julho, o endividamento das famílias alcançou 49,9%, enquanto o comprometimento da renda chegou a 28,7%. A inadimplência das pessoas físicas no crédito livre atingiu 8%.
CRÉDITO CARO E DÍVIDAS EM ALTA
O cenário é agravado pelo custo do crédito. O Banco Central registrou que as taxas médias do crédito livre para pessoas físicas continuam em patamares elevados, com destaque para modalidades como cartão de crédito e crédito pessoal.
No sistema financeiro, a inadimplência total também avançou. Para pessoas físicas, chegou a 6% na carteira total de crédito, segundo os dados mais recentes divulgados pelo Banco Central.
O resultado cria um ciclo difícil: famílias recorrem ao crédito para manter o consumo, comprometem parcela crescente da renda com dívidas e, posteriormente, precisam renegociar os débitos.
GOVERNO USA PROGRAMAS PARA RENEGOCIAR MILHÕES EM DÍVIDAS
A resposta do governo federal tem incluído programas de renegociação. O Novo Desenrola Brasil – Famílias, coordenado pelo Ministério da Fazenda, permite renegociar dívidas de cartão de crédito, cheque especial e crédito pessoal contratadas até janeiro de 2026 e com atraso entre 91 dias e dois anos.
As condições incluem descontos de até 90%, juros máximos de 1,99% ao mês e prazo de até 48 meses.
O programa também envolve o Fundo de Garantia de Operações (FGO), que pode oferecer cobertura para o risco de inadimplência das novas operações.
É justamente nesse ponto que entra a discussão sobre o impacto para os cofres públicos.
RISCO É ASSUMIDO PELO FUNDO PÚBLICO
A legislação do Novo Desenrola prevê que as instituições financeiras utilizem recursos próprios nas operações e possam solicitar garantia do FGO. Em determinadas situações de inadimplência, o fundo pode honrar a garantia concedida aos bancos.
O Tribunal de Contas da União analisou a estrutura do programa e registrou que R$ 5 bilhões dos chamados “valores a devolver” foram destinados à cobertura do risco de inadimplência das operações do Novo Desenrola.
O TCU também discutiu a utilização de recursos provenientes de valores não reclamados no Sistema de Valores a Receber para reforçar o FGO. Em agosto, o Plenário rejeitou a medida cautelar que buscava impedir a utilização desses recursos, mantendo a execução do programa nos termos analisados pelo Tribunal.
Isso não significa que o governo esteja pagando diretamente todas as dívidas renegociadas. O mecanismo funciona principalmente por meio de garantias públicas que reduzem o risco das instituições financeiras.
Na prática, porém, existe exposição do setor público: se determinadas operações cobertas pelo fundo não forem pagas, a garantia poderá ser acionada dentro das regras do programa.
O DESAFIO É EVITAR QUE A RENEGOCIAÇÃO VIRE UM CICLO
A discussão levantada por Lula vai além da quantidade de cartões disponíveis.
O desafio econômico é impedir que a renegociação de dívidas seja apenas uma solução temporária para um problema que continua sendo alimentado por crédito caro, renda comprometida e novas operações de financiamento.
O próprio Banco Central aponta, em seu Relatório de Estabilidade Financeira, a capacidade de pagamento das famílias como um ponto de atenção, especialmente diante da participação elevada de modalidades de crédito mais caras.
Assim, o debate sobre cartões de crédito ocorre em um cenário no qual o governo tenta, ao mesmo tempo, facilitar a saída de milhões de brasileiros da inadimplência e reduzir os riscos de que novas dívidas sejam acumuladas.
A questão que permanece é fiscal e econômica: até que ponto o poder público pode utilizar garantias e recursos para aliviar o endividamento das famílias sem transformar a renegociação recorrente em uma conta crescente para o Estado?
PORTAL VILELA 24HS — informação, contexto e os fatos que movimentam o Brasil.
